



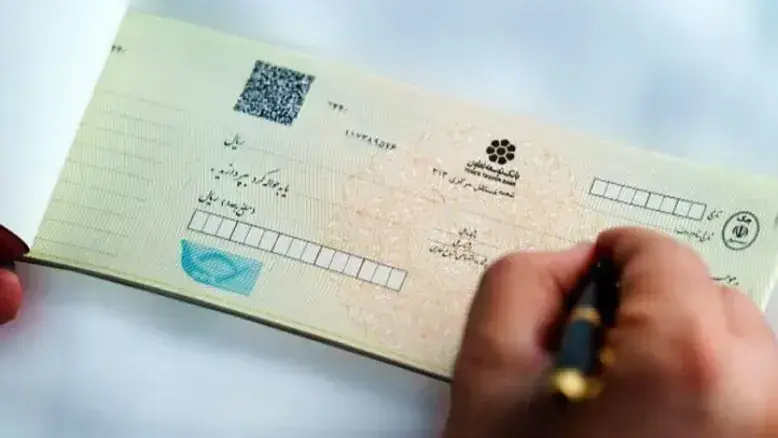
بانک مرکزی در راستای نوسازی زیرساختهای پرداخت، ارتقای شفافیت مالی و کاهش ریسک مبادلات، طرح حذف کامل چک رمزدار از چرخه مبادلات پولی را کلید زد.
به گزارش پلازا و طبق این مصوبه، صدور چکهای رمزدار سنتی متوقف شده و چک تضمینشده متصل به سامانه صیاد به عنوان جایگزین رسمی و یکپارچه آن در تمامی شعب شبکه بانکی کشور تعیین گردید.
جدول زمانی و مراحل توقف چک رمزدار
بر اساس ابلاغیه بانک مرکزی، حذف این ابزار سنتی طی دو مرحله اجرایی میشود:
گام نخست (ممنوعیت صدور): از تاریخ ۷ مهرماه ۱۴۰۵، صدور هرگونه چک رمزدار جدید در تمامی بانکها متوقف و بانکها موظف به صدور انحصاری چک تضمینشده شدند.
گام دوم (ممنوعیت پذیرش در چکاوک): از تاریخ ۱ دیماه ۱۴۰۵، پذیرش و واگذاری چکهای رمزدار در سامانه چکاوک نیز به طور کامل ممنوع خواهد شد. پس از این مهلت، نقد کردن چکهای رمزدار صرفاً با حضور مستقیم ذینفع در شعبه مقصد و تکمیل فرمهای مربوطه امکانپذیر خواهد بود.
چرایی حذف چک رمزدار؛ کاستیهای ساختاری ابزار سنتی
چک رمزدار با وجود سالها استفاده در معاملات با مبالغ سنگین، با محدودیتهای بنیادینی روبهرو بود که امنیت معاملات را کاهش میداد:
فقدان قابلیت استعلام: گیرنده وجه هیچ امکانی برای اعتبارسنجی و اطمینان از اصالت چک پیش از تحویل نداشت.
محدودیتهای جغرافیایی و شعبهای: برای وصول وجه، ذینفع ناچار بود به شعبهای از همان بانک در همان استانی که چک صادر شده بود مراجعه کند که این امر جابهجایی مبالغ بیناستانی را با چالش جدی همراه میکرد.
آسیبپذیری نظارتی: ضعف در ردیابی سیستمی طرف صادرکننده، بستری را برای فرار مالیاتی، پولشویی و اقدامات مجرمانه فراهم ساخته بود.
مزایا و ویژگیهای چک تضمینشده جدید
چک تضمینشده جایگزین نهتنها همانند چک رمزدار تضمین وصول داشته، غیرقابل برگشتخوردن است و انتقال آن ممنوع میباشد، بلکه کاستیهای ساختاری نسخه پیشین را پوشش داده است:
استعلام برخط با شناسه ۱۶ رقمی صیادی: دارنده پیش از دریافت فیزیک چک میتواند مشخصات، اعتبار و ثبت رسمی آن را در سامانه چکاوک و صیاد استعلام کند.
حذف کامل محدودیت جغرافیایی: نقد کردن یا واگذاری چک تضمینشده در سراسر شعب بانکی کشور بدون الزام به مراجعه به استان مبدا میسر است.
پشتوانه محکم حقوقی و انطباق با قانون جدید چک: ثبت این چکها در سامانه صیاد (پیچک) ضمانت اجرایی قویتری برای ذینفع ایجاد کرده و واگذاری آن در چکاوک کاملاً مکانیزه و سیستمی صورت میگیرد تا از عودت غیرموجه جلوگیری شود.
مهار سوءاستفادههای مالی: اتصال کامل به سامانههای نظارتی بانک مرکزی، شفافیت در ردیابی ذینفع و صادرکننده را تثبیت کرده و روزنههای پولشویی را میبندد.